 在线商城

10月元器件市场行情&有芯代理品牌观察
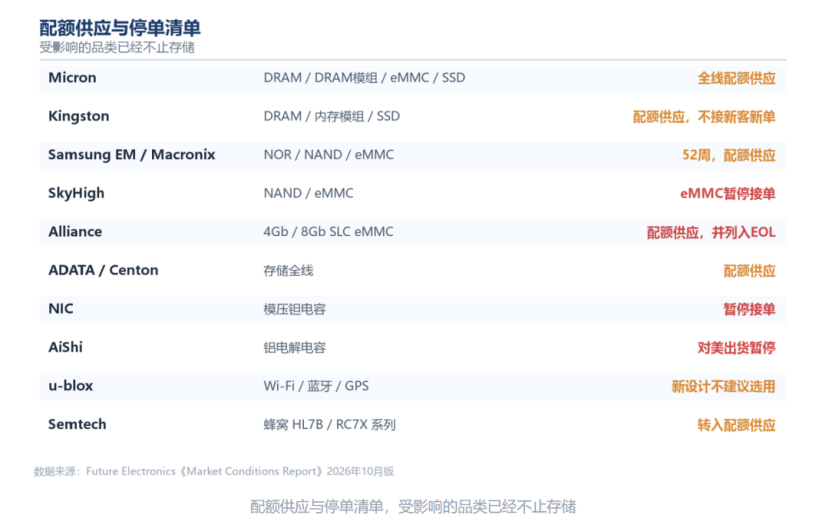
配额供应(Allocation)是本月出现频率最高的词。原厂不再按订单量发货,而是给每个客户划出一个固定额度,额度用完只能等下一批。过去一年市场争论的是涨多少,现在的问题变成了能不能拿到货。
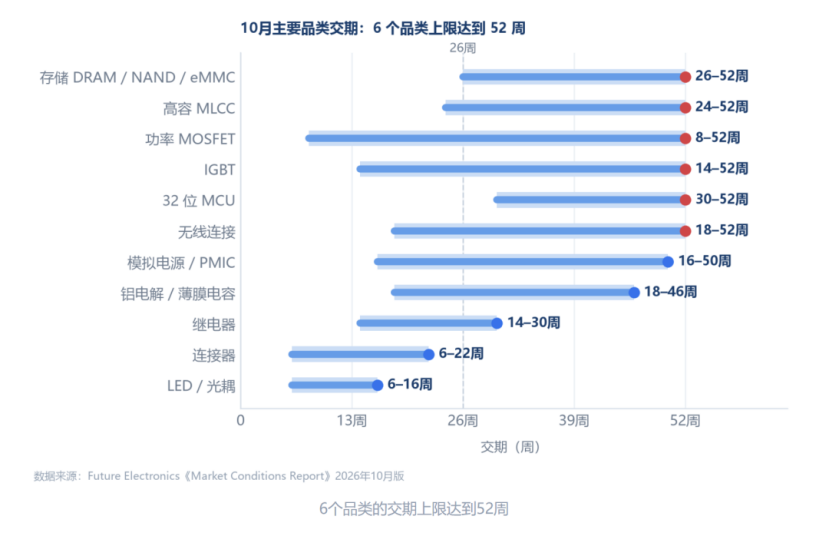
10月的紧张行情仍然集中在存储、高容 MLCC、钽电容、功率器件和32位 MCU,交期上限都在向52周靠拢,配额供应或暂停接单的名单也在逐步扩大。
一、有芯电子代理品牌:不同品类行情分化明显
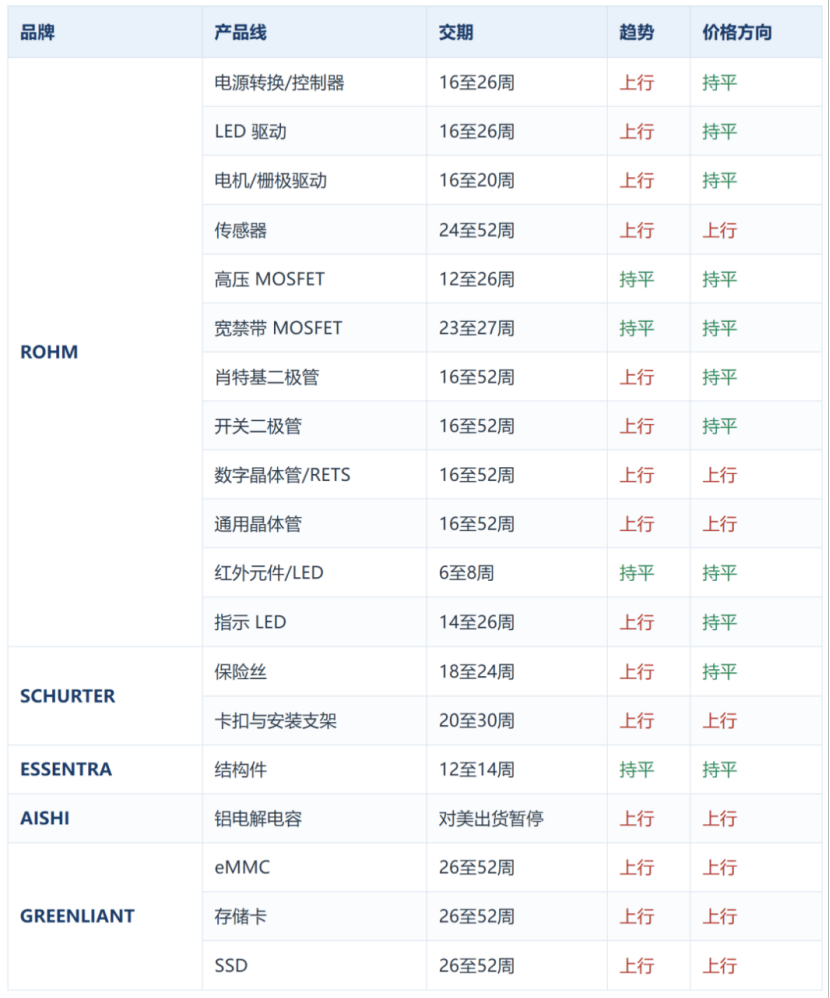
先看看有芯代理的部分品牌,这几家也很有代表性。从交期和供应来看,偏紧的主要是存储和铝电解电容这一类产品,通用分立器件与结构件的交期和价格还维持在原来的水平。ROHM 就是一个例子,高压 MOSFET 与宽禁带 MOSFET 的交期和价格都没有变化,传感器、二极管和晶体管类则同时面对交期拉长与涨价。
二、存储:供应紧张的重点从价格转向额度
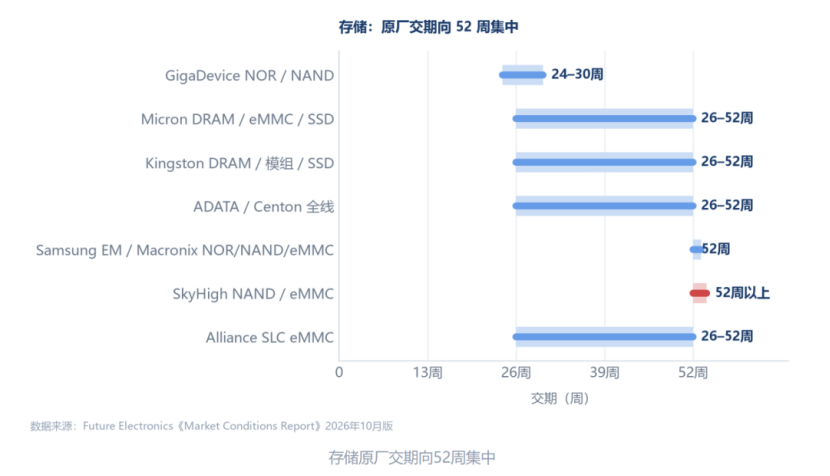
存储配额供应从 DRAM 扩散到 NAND、eMMC 和 SSD。此外,比配额更严的是停单和停产,SkyHigh 的 eMMC 已经停止接单,Alliance 的 SLC eMMC 进入EOL。价格仍在向上,DRAM 的成本上涨已经传导到模组、eMMC 和存储卡。
从产品结构来看,DRAM、NAND、eMMC 和 SSD 的货源都在收紧,NOR 的情况相对宽松。
三、MLCC与钽电容:大容量规格交期最长
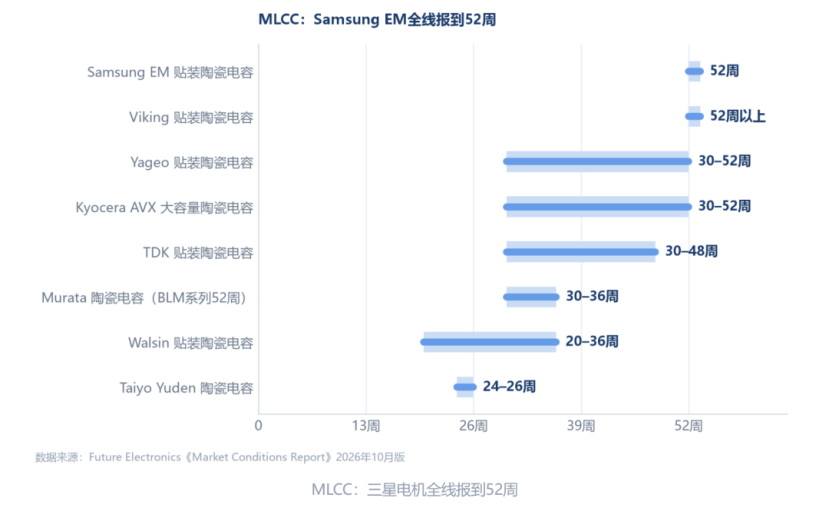
被动件的差别主要来自规格,容量越大、可靠性要求越高,等待的时间越长,滤波器一类专用系列也近52周。
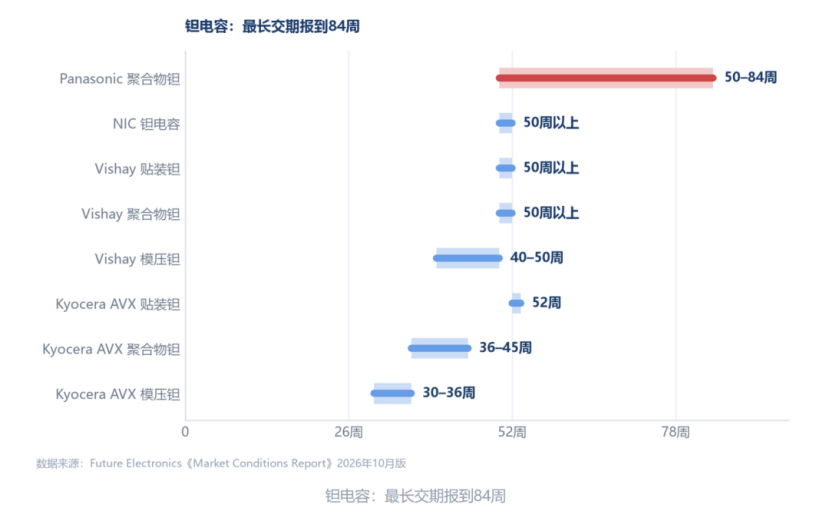
钽电容的情况更严重,松下的聚合物钽最长报到84周,超过所有 MLCC;NIC 已经暂停模压钽电容接单,说明这些品类短期内都拿货难。
四、功率器件:MOSFET与IGBT同步拉长
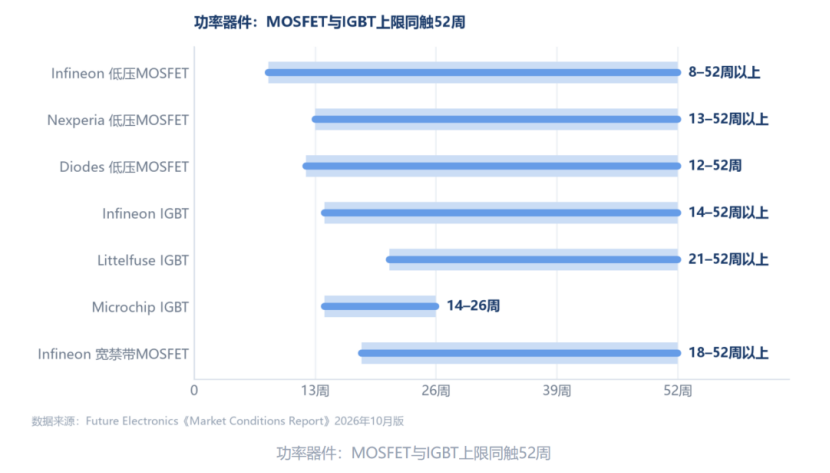
功率器件的交期与价格同时上行。低压 MOSFET、IGBT 与宽禁带 MOSFET 的上限都到52周以上,三类产品的上限趋于一致,说明整条功率链的供应都在收紧。
五、模拟与MCU:32位MCU最长交期仍在97周
模拟器件的交期压力集中在电源与驱动类。
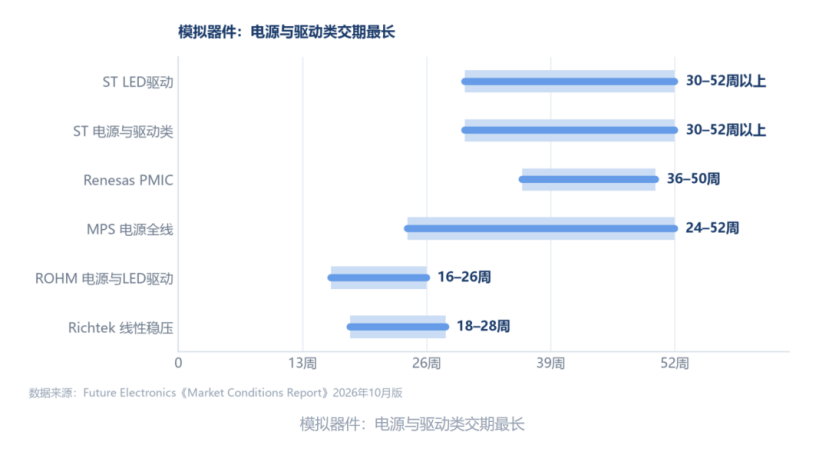
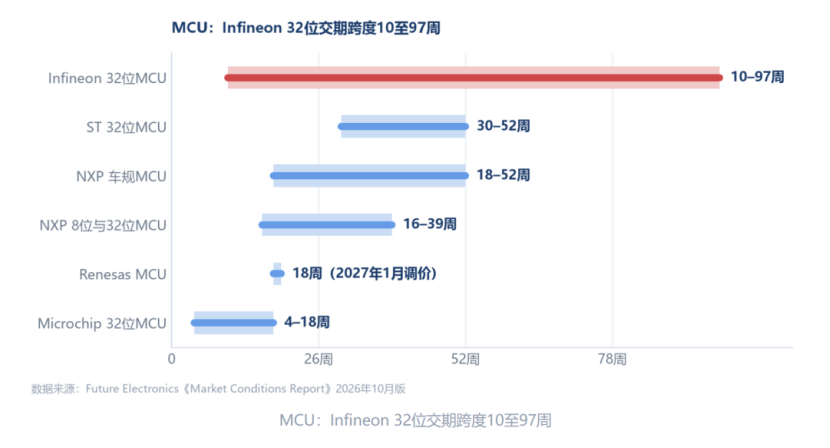
32位 MCU 的分化更大,差距主要来自系列、封装和车规认证的要求不同,以Infineon的跨度最大,其最长交期仍在97周。
六、无线连接:调价分批落地,交期相对稳定
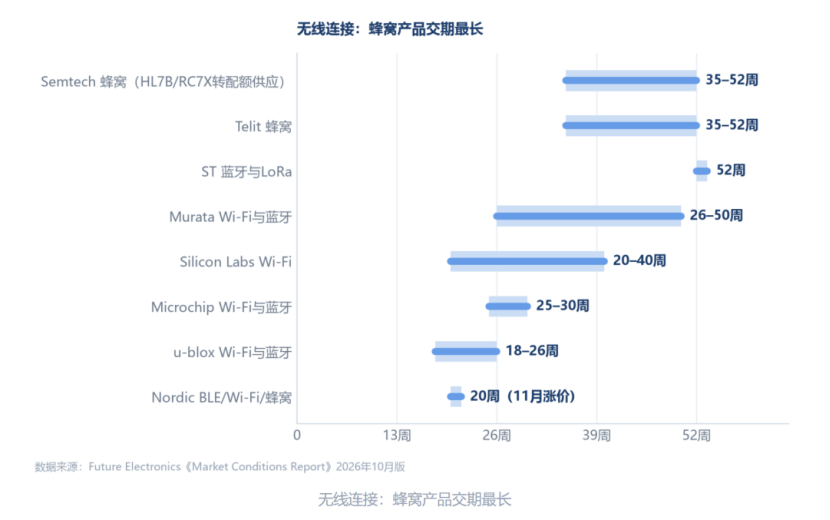
无线连接这一轮的变化主要在价格,交期没有存储那么极端。11月村田与 Nordic 有涨价计划,厂商在分批消化成本。
七、其他:相对平稳的品类
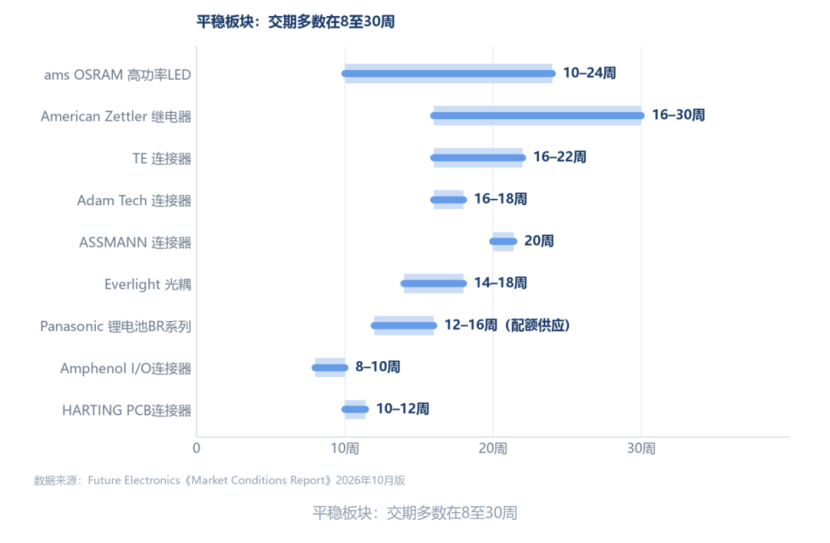
LED 与光耦、连接器、继电器和结构件的交期多在8至30周,价格相对而言稳定,仅个别品类有变化。
部分涨价原厂

此外,Kingston、Alliance 的DRAM、LPDDR4显著上涨,Semtech、Telit 的蜂窝产品价格可能随存储成本按月或按季波动。
注:本文数据来自 Future Electronics 2026年10月版