
 在线商城
周度观察|芯片出口获周期红利,缺少AI布局的企业增速或将落后一半
本周要点
● 前10个月我国货物贸易进出口44.81万亿元、同比+20%,集成电路出口额1.05万亿元,同比增长101.9%
● 2026年全球AI软件营收预计突破2000亿美元、约为2024年两倍,生成式AI年内增长139%
● 亚太(不含日本)AI基础设施支出2026年同比+67%,2030年将超320亿美元,五年复合增速14.3%
● 10月我国新能源汽车产&销同比+13.8%/+13.1%,其中新能源出口60.6万辆、同比+1.4倍
● 亚太AI优先型企业占比9%,2030年亚太IT支出1.7万亿美元中三分之一与AI相关
● 3Q26全球笔记本出货环比-15.8%,4Q26或再个位数下滑
● 2026年全球智能手机OLED面板出货8.29亿片、同比下滑近3%
● 美国占2026年上半年全球智能眼镜出货42%,Meta占AI眼镜出货超90%,高通平台份额86%
● 到2028年,50%的A2000企业CFO将设立AI agent决策完整性KPI;未在AI人才与治理上投入的企业,到2029年收入增速将比同行低50%
全球市场规模与进出口数据
海关总署:前10个月进出口增20%,集成电路出口额翻倍
前10个月我国货物贸易进出口总值44.81万亿元,同比增长20%,其中出口25.99万亿元、增长17.6%,进口18.82万亿元、增长23.6%。10月单月进出口4.87万亿元,同比增长31.2%,延续了三季度以来的加速态势。机电产品出口结构中,自动数据处理设备及其零部件出口增长53.6%,成为拉动出口的主力品类之一。
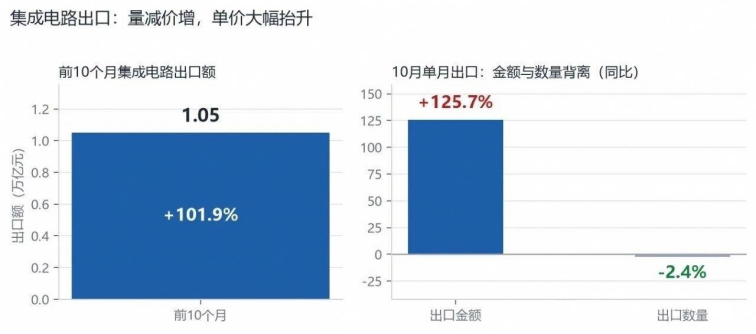
集成电路的表现更为突出。前10个月集成电路出口额1.05万亿元,同比增长101.9%;单看10月,出口数量同比下降2.4%,而出口金额同比增长125.7%,量减价增的背离说明出口单价在大幅抬升,与存储器件涨价周期同步。进口端,前10个月集成电路进口额2.64万亿元、增长12.3%,进口数量增长8.0%,进口增速远低于出口,贸易结构正在向本土供给替代倾斜。
产业链影响
对产业链而言,出口量减价增说明本轮存储涨价已从现货与合约价传导到出口单价,存储原厂与模组厂的营收弹性率先兑现;整机端的成本压力则在加深,后续需关注涨价向消费终端售价的传导节奏。
Omdia:2026年全球AI软件营收将破2000亿美元
Omdia近日预测,2026年全球AI软件营收将首次突破2000亿美元,约为2024年水平的两倍。拆分来看,生成式AI平台与应用是增速最快的一档,年内增长139%,金融、医疗、制造等垂直行业应用的付费渗透率从2024年的11%升至2026年的26%。
报告同时给出中期路径:2025-2031年AI软件市场复合增速30%,其中agentic AI(具备自主规划与执行能力的智能体软件)复合增速高达104%,到2031年将占AI软件总营收的四成以上。这一结构性变化对算力侧的含义是,推理负载占比将持续上升,单机柜的CPU与GPU配比、内存带宽需求以及光电互连密度,都要按"长时推理"而非"短时训练"重新设计。

产业链影响
软件先行、算力跟随是本轮周期的典型结构:推理负载占比上升将直接拉动GPU/ASIC、HBM与光互连的需求曲线,电源、散热等配套环节的量价弹性随之兑现。
IDC:亚太(不含日本)AI基础设施支出2026年增67%
IDC AI基础设施追踪报告显示,亚太区域(不含日本)2026年AI基础设施支出将同比增长67%,到2030年超过320亿美元,五年复合增长率14.3%。支出结构上,AI服务器仍是绝对主体,复合增速14.5%;AI存储复合增速8.2%,增速虽低于服务器,但基数抬升带来的绝对增量可观。
从部署形态看,公有云占比过半且份额继续扩大,企业与政府主导的私有AI集群则在主权AI政策推动下成为第二增长极。IDC提示,该区域2026年之后增速会逐步回落至20%以下,进入以存量集群升级与能效优化为主的阶段,这对电源、散热与高速互连器件的需求结构影响,大于对整机出货量的影响。
产业链影响
亚太仍是中国元器件供应链的主战场:AI服务器高增意味着PCB、电源、连接器与散热的景气度至少延续到2027年;增速回落的预判则提示,关注点应从整机增量转向液冷、高效电源等升级件市场。
IDC:AI人才与治理缺位将使企业收入增速落后50%,亚太AI优先型企业2029年将达50%
IDC在FutureScape 2027预测中,对AI能力建设与企业财务表现的关系给出了直接的量化判断。按全球A2000企业口径,到2028年,50%的CFO将设立"AI agent决策完整性"KPI,用以约束智能体在财务与采购流程中的自主决策边界;到2029年,50%的CIO将改用AI单位经济性(即每token、每推理任务的全成本)核算AI投入产出,而不再用项目数量或模型规模衡量。
与治理框架同步推进的是人才结构。IDC测算,若企业未能在AI人才发展与治理体系上完成投入,到2029年其收入增速将比同行低50%。IDC同时提示,2028年40%运营物理AI资产的企业将同时运行端侧推理与数字孪生仿真,这对高校实验室的算力与仿真环境提出了新的配置要求。
产业链影响
企业按"每token成本"核算AI投入后,推理效率成为采购决策核心,利好推理优化芯片与高带宽存储。
AI工厂与端侧推理并行,对应数据中心交换与光互连、端侧SoC两条需求线;"治理缺位则增速落后50%"的量化警告,可能促使企业把部分预算从硬件采购转向软件与人才,硬件采购节奏需跟踪。
汽车电子
中汽协:10月汽车出口增60.2%,新能源占出口过半
10月我国汽车产销分别完成306.3万辆和301.6万辆,环比增长2.5%和2%,同比下降8.8%和9.2%;1-10月产销2631.8万辆和2628.6万辆,同比降幅5%左右。总量承压的同时,结构分化明显:10月新能源汽车产销201.7万辆和194万辆,同比增长13.8%和13.1%,新车销量占比达64.3%。

出口是最强的一档。10月汽车出口106.6万辆,同比增长60.2%,其中新能源汽车出口60.6万辆、同比增长1.4倍,新能源占出口的比重已过半。总量下滑与新能源、出口高增并存,说明燃油车内销收缩与新能源全球化在同步进行。
产业链影响
对半导体侧,新能源产销与出口的高增是车规芯片、功率器件(IGBT/SiC)与智能座舱、智驾SoC需求的核心支撑,出口结构升级还带动车载以太网、激光雷达等增量元器件上量;总量下滑则意味着燃油车配套的成熟制程芯片需求继续承压。
光伏新能源
硅业分会:11月多晶硅产量预计降至8.4万吨
上周n型复投料成交均价4.30万元/吨,与前一周持平;n型颗粒硅成交价格区间4.00-4.10万元/吨,均价4.03万元/吨,同样持平。价格已连续多周横盘,市场进入寡头检修博弈阶段,在产多晶硅企业仅剩10家。
供给端的收缩更为剧烈:10月国内多晶硅产量10.95万吨,环比下降9.0%;11月预计进一步降至8.4万吨,环比降幅达23.3%,是本轮减产中幅度最大的单月。减产主要由西南地区枯水期电价上调与头部企业主动控产共同驱动。硅料供给快速收缩与价格横盘并存,说明库存去化仍在进行,硅片、电池片环节的成本支撑要等到库存回到合理水位后才会传导。
产业链影响
供给单月收缩23.3%而价格未动,说明库存去化主导定价,硅料价格企稳回升要等库存出清;对下游,涨价将沿"硅片—电池—组件"链条逐步传导,光伏装机节奏对应功率器件与连接器的配套需求。
消费电子
TrendForce:4Q26 PC DRAM合约价再涨13-18%
TrendForce最新存储器价格追踪报告显示,PC OEM正在调整2027年的内存采购策略,把原本集中在年初的长单拆分为更短的滚动订单,以应对价格高位的不确定性。价格端,4Q26 PC DRAM合约价环比再涨13-18%,client SSD合约价涨幅则收敛至5%以内,二者走势出现分化。
需求端的压制已相当明显:3Q26全球笔记本出货环比下滑15.8%,TrendForce判断4Q26可能再有个位数下滑,整机厂在存储成本占比突破历史高位后,被迫通过降低内存配置、延后换机周期来消化成本。这与"上游涨价—整机提价—需求收缩"的链条一致,存储涨价对终端出货的负反馈正在兑现。
产业链影响
对上游,长单拆短说明存储厂议价权进一步增强,合约价上行未封顶;对下游,压配置、延换机将挤压笔记本BOM中其他元器件的预算空间,消费类芯片与被动件首当其冲。
Counterpoint:2026年智能手机OLED面板出货下滑近3%
2026年全球智能手机OLED面板出货量预计为8.29亿片,同比下滑近3%,相比2025年的8.94亿片出现明显回落;到2028年预计恢复至8.58亿片,2025-2028年复合增长率为-1.4%,是OLED进入手机市场以来首个负增长的三年区间。

形态分化是本期最值得关注的结构变化:刚性OLED出货下滑24%,柔性OLED下滑3%,而折叠与卷曲形态逆势增长超过23%。技术上,LTPO在柔性OLED中的占比已超过50%,成为高刷与低功耗兼顾的主流方案。价格与营收承压更明显,2026年OLED面板营收预计同比下滑超过5%,出货降幅小于营收降幅,说明单机面板价值量在下行。低功耗方案成为面板厂差异化竞争焦点,天马的无偏光片GCL OLED配合多频驱动,整机功耗降低约15-20%;京东方AMOLED方案功耗降幅超过20%。
产业链影响
形态切换意味着驱动IC与封装需求从刚性转向柔性,LTPO与无偏光片方案供应商受益最直接;面板营收承压会向上游材料端传导,偏光片、靶材等配套环节量价双向承压。
Counterpoint:美国占上半年智能眼镜出货42%,高通平台份额86%
2026年上半年全球智能眼镜出货中,美国单一市场占42%,仍是最大也最成熟的市场。品牌格局上,Meta占全球AI眼镜出货的90%以上,一家独大;供应链侧,高通在AI眼镜SoC平台的份额达86%,随着更多新品发布,份额或进一步升至90%以上。
中国市场方面,AI眼镜的本土品牌与供应链正快速跟进,但出货规模与美国差距仍大,市场教育与本土用户使用习惯养成是主要变量。眼镜形态正在成为继手机、耳机之后的新一代可穿戴入口。
产业链影响
对半导体侧,AI眼镜放量直接受益的是超低功耗SoC、微型OLED光机、MEMS与惯性传感器等品类;高通的高份额意味着主控平台短期难有第二选择,本土SoC厂商的替代窗口在整机国产化与成本敏感型市场。
医疗电子
众成数科:Q3电疗设备招采20.42亿元,国产品牌占主导
众成数科季度招采统计显示,Q3共产生2237条电疗设备招采信息,采购数量1489台,采购金额20.42亿元,覆盖1099家采购单位、1241家中标单位。品牌格局上,龙之杰以12.46%的市占率居首,翔宇医疗9.10%、沃高5.65%分列二三位,前十均为国产品牌。
县域医共体是值得注意的结构性渠道:Q3县域医共体电疗设备招采930条、金额0.71亿元,龙之杰在县域渠道的市占率接近两成,CR3近40%,基层医疗设备的批量采购正在成为康复类设备的主要增量。
产业链影响
对半导体侧,电疗、康复类设备放量对应电流发生与刺激控制芯片、隔离器件、生物传感器等医用IC的需求;县域渠道批量中标意味着整机厂对低成本国产元器件的采购比例将继续抬升。