
 在线商城

生成式AI硬件成本结构与元器件选型参考
引言:生成式 AI 硬件的成本结构正在发生一次分配转移。摩根士丹利测算,VR200 整机柜成本较上一代 GB300 上升 95.3% 至 780 万美元,其中 GPU 占比由 63.1% 降至 50.7%,机外存储占比由 9.4% 升至 25.7%。算力芯片仍是金额最大的单项,但增量已经转向存储、高速互连、供电与被动器件。
一、成本结构的两级解构
1.1 整机柜级:780 万美元的分配变化
VR200 NVL72 整机柜 BOM 结构(来源:摩根士丹利,单位:万美元)
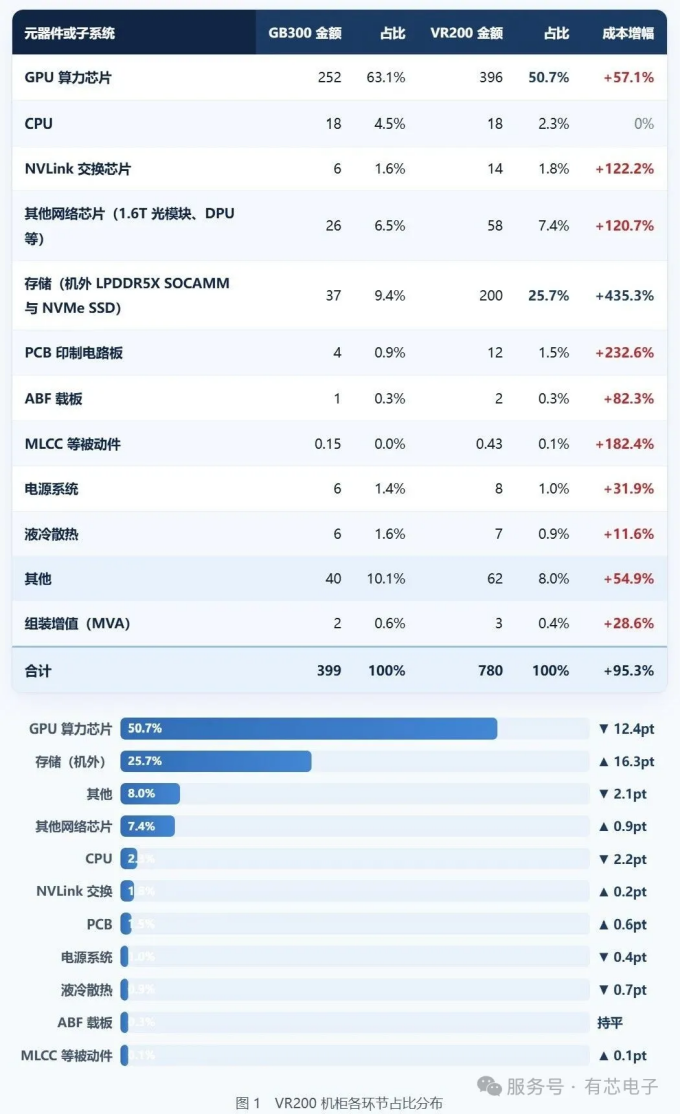
从分配结果中可以读出四项结构性变化。
变化一
GPU 占比下降,绝对金额仍在上行
单颗 Rubin GPU 定价约 5.5 万美元,较上一代提升 57%,单机柜集成 72 颗,GPU 小计接近 400 万美元。占比由 63.1% 降至 50.7%,是配套子系统成本增速快于 GPU 本身所致,并不代表 GPU 重要性下降。
变化二
存储是金额增量最大的单一环节
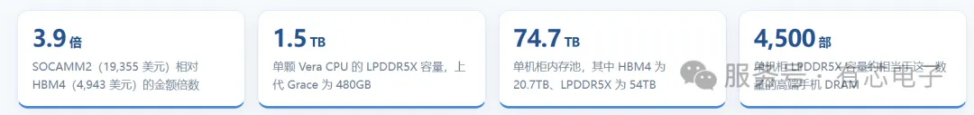
每机柜 LPDDR5X 容量由 GB200 的 17TB 增至 54TB,约为原来的三倍,并新增 Blackwell 世代几乎不存在的 3D NAND 存储层,价值超过 100 万美元。SemiAnalysis 测算英伟达一季度 LPDDR5X 采购价约 8 美元/GB,仅模组采购金额即约 40.8 万美元,且价格仍处于上行通道。
变化三
网络与 PCB 的价值提升来自设计变更
NVLink 交换芯片与配套网络芯片分别增长 122% 与 121%,主要来自 1.6T 高速互连的导入。PCB 价值量增长 233%,由计算板由 22 层 HDI 升级至 26 层、交换托盘由 24 层提升至 32 层、新增 44 层中板三项变更共同驱动,覆铜板材料等级同步由 M7 升级至 M8。层数与材料双升叠加新模块导入,使 PCB 单价与毛利率系统性上移。
变化四
被动件与供电单体金额小,增速显著
MLCC 单机柜价值由 1,530 美元升至 4,320 美元,增幅 182%;ABF 载板增长 82%,电源系统增长 32%,液冷散热增长 12%。液冷金额增幅有限,但架构上已全面转向液冷并取消风扇,对散热链路供应商的结构性影响大于金额本身。
1.2 超级芯片级:单颗 38,902 美元的分解
超级芯片(1×Vera CPU 与 2×Rubin GPU)成本拆解(来源:瑞银)
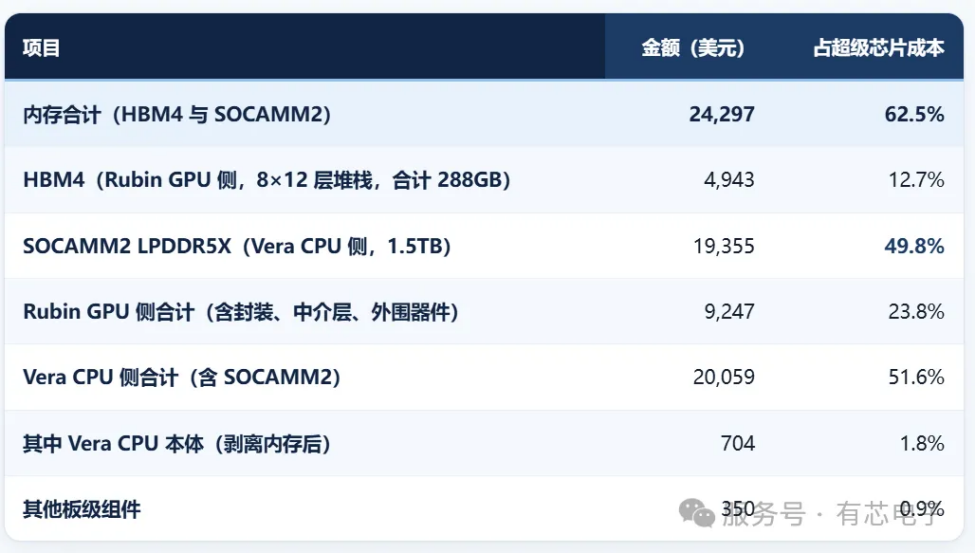
作为对照,GB300超级芯片总成本18,203美元,其中内存9,714美元,占比 53%,最值得注意的是CPU相关零部件数据。
二、供给约束:占比之外的第二根轴
2.1 存储:金额最大,议价空间最小
存储约25.7%-62%的价值量,供给集中在三星、SK 海力士与美光三家。价格与交期由原厂直接主导,下游议价空间有限。可着力的位置在周边配套,包括存储模组配套的连接器、PMIC 与去耦电容;小批量、多批次的补充供应可通过现货与代购渠道解决。
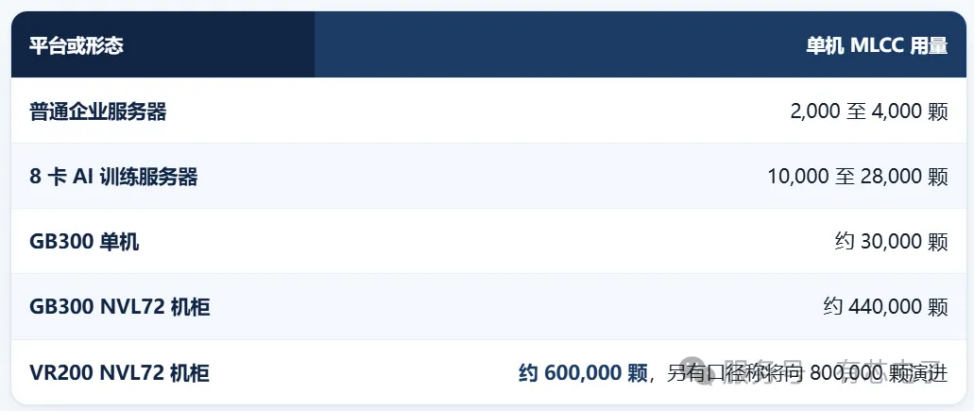
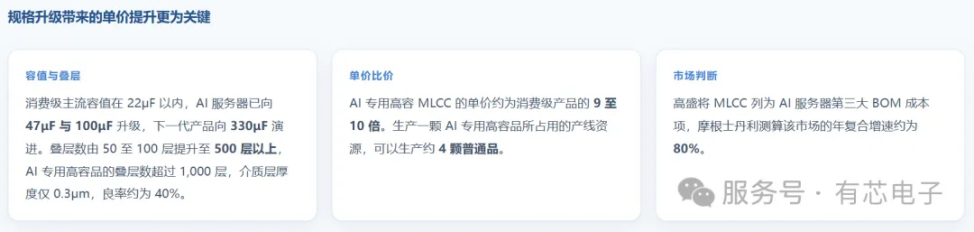
2.2 MLCC:用量、规格与供给的三重变化
被动器件是本轮成本变化中供给弹性最弱的环节,变化同时体现在用量与规格两个维度,且供给端响应周期远长于需求增长速度。
各平台或形态的单机 MLCC 用量
2.3 高端 VRM 与 DrMOS:供给由四家把持
GPU 主板末端供电的高端 VRM 与 DrMOS 目前由 MPS、ADI、infineon、TI把持,国产厂商多处于认证导入阶段。该环节的金额被计入 GPU 与主板,不单独出现在整机柜 BOM 中,却属于不可替代的末端环节。设计侧可提前布局具备国际一线对标能力的国产器件方案,为后续替代预留验证窗口。
三、端侧生成式 AI:第二条需求曲线
云端机柜之外,AI PC 与 AI 眼镜正在形成第二条元器件需求曲线。三者的成本结构差异明显:云端以存储与算力芯片为主,AI PC 以内存为主,AI 眼镜以光学与主控为主。同一套代理品牌组合在不同场景中的排序并不相同,需要分别评估。
3.1 AI PC:内存成为第一大成本项
微软对 AI PC 的定义为 16GB 内存与 40 TOPS 算力,这一门槛把内存推升为最大成本项,内存占 BOM 比重由 15% 升至 35%。DRAM 与 NAND 价格预计到 2026 年底上涨 130% 以上,IDC 因此预计 2026 年全球 PC 出货量下降约 9%;同期 AI PC 出货量预计达 1.5 亿台,占全部 PC 的 59%,呈出货量增长与单机成本上升并存的状态。
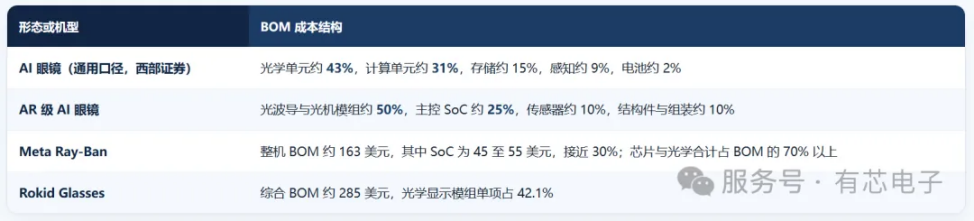
3.2 AI 眼镜:光学模组与主控芯片占据主导
AI眼镜及代表机型的 BOM 成本结构
四、有芯电子代理品牌的落料点
4.1 有芯电子代理品牌选型矩阵
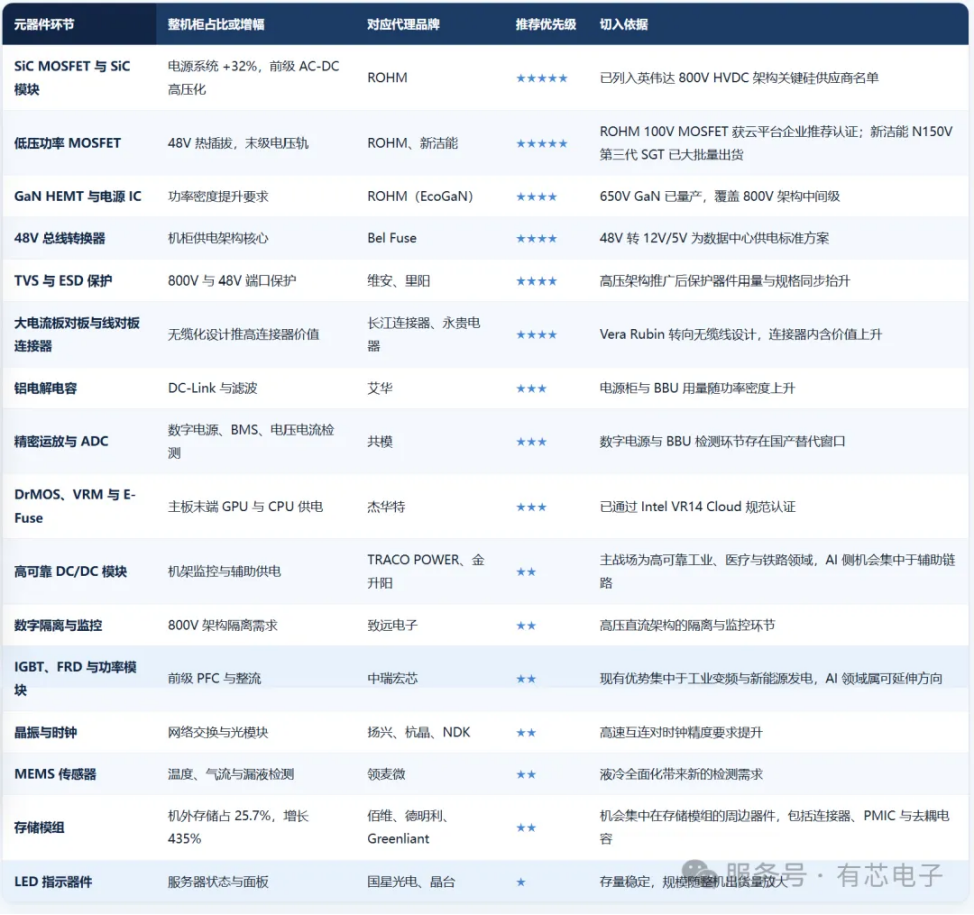
4.2 主力品牌:已进入 AI 服务器供应链
ROHM 罗姆
已列入英伟达 800V HVDC 关键硅供应商名单
RY7P250BM 为 100V 功率 MOSFET,8080 小型封装,导通电阻低至 1.86mΩ,SOA 表现业内领先,面向 48V 电源系统热插拔电路,已被全球主流云平台企业认证为推荐器件;
SCT4013DLL 为 750V SiC MOSFET,已应用于 AI 服务器 ±400V 供电架构的电池备份单元(BBU);
EcoGaN 系列的 GNP2070TD 等 650V GaN HEMT 在 FOM 指标上业内领先,配合 Nano Pulse Control 技术可将脉冲宽度压缩至 2ns;
HSDIP20 为 1200V 四合一与六合一 SiC 塑封模块,顶部散热结构,面向 AC-DC 的 LLC 拓扑与 DC-DC 原边应用,适配 800V 母线。生态位上,罗姆已进入英伟达白名单,与电源厂商台达在 PSU 领域深度合作,并与地平线、新石等 MCU 厂商配套电源方案。
策略层面,罗姆同时支持英伟达主推的 800V 路线与国内厂商主力的 ±400V 路线,器件方案可双向覆盖。在系统架构尚未收敛的阶段,这一兼容性可降低设计方的选型风险,无需等待架构最终定型即可启动器件评估。
新洁能
第三代 SGT MOS 已批量进入服务器电源
N150V 第三代 SGT MOS 平台的器件综合性能优值较业界同规格最优竞品低 25% 以上,已在服务器电源等领域大批量使用;
N40V 第三代 SGT 已全面量产,应用包含大功率数据中心;
N25V 第三代平台处于可靠性验证阶段,目标市场为 AI 算力与大功率数据中心。产品已导入 E-Fuse 与液冷相关的服务器细分应用并逐步销售,型号超过 4,000 款,电压覆盖 12V 至 1700V,12 英寸产线产能持续释放。
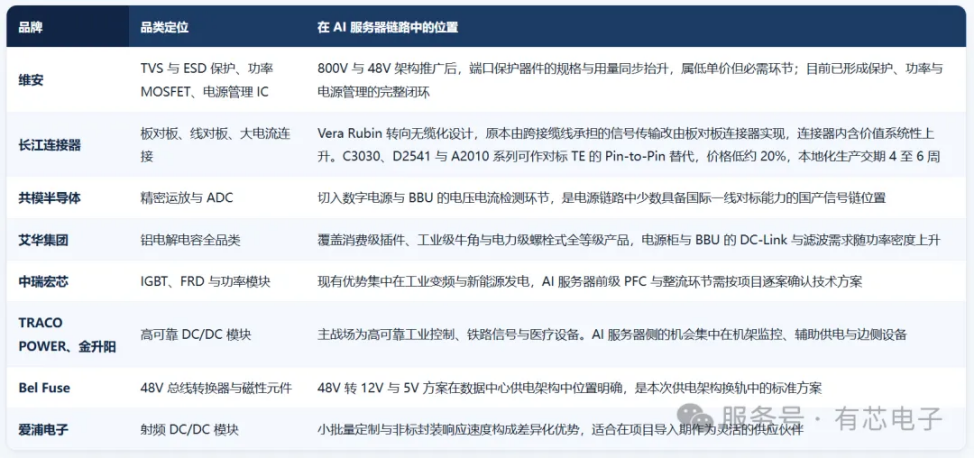
4.3 配套品牌:供电链路与国产替代
4.4 端侧设备的分散器件需求
AI 眼镜与 AI 终端的 BOM 中,光学与主控占据约七成,剩余三成元器件高度分散。这部分器件单价低、品类多,任一缺料都可能拖慢整机研发节奏,且原厂对小批量、多品类需求的响应有限,采购侧通常需要依托分销渠道完成配套。

五、选型与采购建议
电源链路按整条链逐级落料(有芯电子代理线)
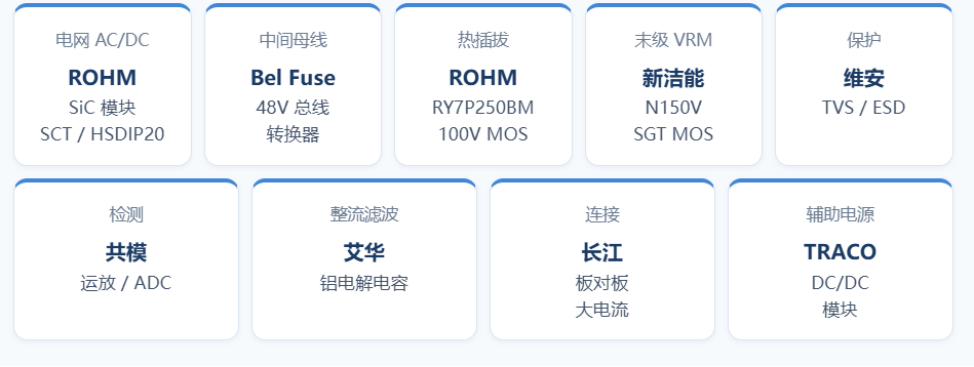
先确认母线架构,再锁定功率器件
英伟达主推 800V 高压直流,国内厂商多以 ±400V 为主,罗姆的器件方案可双向覆盖,在架构尚未收敛的阶段能降低选型风险。
端侧与服务器分开评估,长尾器件提前建第二供应源
AI 眼镜的 BOM 以光学与计算为主,与服务器的存储、互连、供电逻辑差异显著。光学与主控之外的剩余三成器件品类分散,长晶、微碧、长江、维安、国星与领麦微可覆盖其中的主要品类。
长周期料提前锁定,优先使用现货与小批量渠道
当前 MLCC 交期已达 10 至 14 周,高端产线需 18 至 24 个月才能放量,工业级渠道库存低于 30 天,DRAM 与 NAND 价格预计年底前上涨 130% 以上。建议在方案阶段同步启动长周期料的锁量与备货沟通,并预留现货渠道作为补充,以降低样机与首产阶段的交期风险。
BBU 与液冷是两个新增落料点
罗姆 750V SiC 已落地 ±400V BBU 方案,其配套的 BMS、检测、保护与连接器均属新增需求。液冷方面,新洁能已导入相关应用,液冷全面化还将带动温度与漏液检测、保护器件与连接器的新增用量。